

Kann man Kunden das Laden kostenlos anbieten?
Die kurze Antwort lautet: ja, in vielen Faellen kann ein Unternehmen Kunden, Hotelgaesten, Mietern oder Mitarbeitenden das Laden eines Elektrofahrzeugs ohne direkte Zahlung an der Ladestation ermoeglichen. Es darf jedoch nicht wie eine unkontrollierte Abgabe von Energie behandelt werden.
Aus steuerlicher und rechtlicher Sicht ist kostenloses Laden dann deutlich besser begruendbar, wenn ein klarer Zusammenhang mit der wirtschaftlichen Taetigkeit besteht: Verkauf, Kundenservice, Marketing, Hotel- oder Servicestandard, Flottenbetrieb oder Arbeitsorganisation. Fehlt dieser Zusammenhang, kann die unentgeltliche Bereitstellung des Ladens als unentgeltliche Dienstleistung mit steuerlichen Folgen eingeordnet werden.
Dieser Artikel zeigt, wie kostenloses Laden als kontrollierter Service gestaltet werden kann: mit Geschaeftszweck, Nutzergruppe, Limits, Dokumentation, Zugangskontrolle und klarer Kommunikation. Der Schwerpunkt liegt auf der Praxis in Polen und der EU, insbesondere im Zusammenhang mit Mehrwertsteuerlogik, Elektromobilitaetsrecht, AFIR, Rechnungsprozessen und Betreiberverantwortung.
Dies ist keine individuelle Rechts- oder Steuerberatung. Ein konkretes Modell sollte vor dem Start mit einem Steuerberater oder Rechtsberater geprueft werden. Ziel dieses Textes ist es, die wichtigsten Fragen zu zeigen, bevor ein Unternehmen kommuniziert: „Bei uns koennen Sie ohne Gebuehr laden“.
Wichtigste Regel: Kostenloses Laden braucht einen Geschaeftszweck
Kostenloses Laden kann ein starkes Business-Instrument sein. Es kann Kunden zu einem laengeren Aufenthalt motivieren, den Hotelstandard erhoehen, ein Autohaus attraktiver machen, ein Buerogebaeude aufwerten, einen Handelsstandort staerken oder Mitarbeitende beim Umstieg auf Elektromobilitaet unterstuetzen.
Aus Sicht der Mehrwertsteuer ist aber nicht entscheidend, ob der Fahrer an der Ladestation bezahlt. Entscheidend ist, warum das Unternehmen diese Leistung erbringt und ob sie Teil der eigenen wirtschaftlichen Taetigkeit ist.
Wenn kostenloses Laden Verkauf, Kundenservice, Marketing oder eine Hauptleistung unterstuetzt, hat das Unternehmen ein staerkeres Argument, dass die Leistung dem Geschaeft dient. Wenn das Unternehmen dagegen Energie fuer private Zwecke von Mitarbeitenden, Eigentuemerinnen oder beliebigen Dritten finanziert, steigt das Risiko.
Die erste Frage lautet also nicht: „Koennen wir kostenlos laden lassen?“. Die erste Frage lautet: „Welchen wirtschaftlichen Zweck erfuellt dieses kostenlose Laden und wie dokumentieren wir ihn?“.
Was kostenloses Laden wirklich bedeutet
Im Alltag bedeutet „kostenlos“, dass der Fahrer an der Ladestation nichts bezahlt. Fuer ein Unternehmen reicht diese Definition nicht aus. Es gibt verschiedene Modelle:
- Laden als Bestandteil einer anderen bezahlten Leistung, zum Beispiel eines Hotelaufenthalts,
- Laden als Promotion fuer Kunden nach einem Einkauf,
- Laden nur fuer Mieter, Mitarbeitende oder registrierte Besucher,
- Laden fuer die eigene Unternehmensflotte,
- Laden fuer alle, ohne direkte Zahlung.
Jedes dieser Modelle kann fuer den Nutzer kostenlos wirken. Rechtlich, steuerlich und operativ sind sie jedoch unterschiedlich.
| Modell | Sicht des Nutzers | Was das Unternehmen klaeren muss | Hauptrisiko |
|---|---|---|---|
| Hotelgaeste | Teil des Aufenthalts oder Servicestandards | Ob das Laden im Zimmerpreis enthalten ist und ob Limits gelten | Unklare Dokumentation, dass Laden Teil der Hotelleistung ist |
| Kunden im Handel oder Restaurant | Kundenbenefit oder Promotion | Wer berechtigt ist, wie lange geladen werden darf und wie autorisiert wird | Nutzung durch Personen, die keine Kunden sind |
| Alle Nutzer | Oeffentlich zugaengliche Leistung ohne Zahlung | Ob der Punkt oeffentlich zugaenglich ist und wie der Geschaeftszweck belegt wird | Hoechstes steuerliches und operatives Risiko ohne Kontrolle |
| Mitarbeitende | Benefit oder Arbeitsmittel | Ob es um Dienstwagen, Privatwagen oder beide Kategorien geht | Private Nutzung und Lohnsteuer-/Benefit-Fragen |
| Flotte | Interner Unternehmensprozess | Zuordnung zu Fahrzeugen, Fahrern und Kostenstellen | Fehlende Kostendaten und schwache Abrechnungsgrundlage |
Privat, kundenbezogen oder oeffentlich zugaenglich
Die wichtigste Grenze verlaeuft zwischen internem Laden und Laden fuer externe Nutzer.
Wenn eine Ladestation nur der Unternehmensflotte dient, hinter einer Schranke steht und nur autorisierte Fahrer sie nutzen, geht es vor allem um Prozessgestaltung: Zugang, Reporting, Kostenstellen, Sicherheit und Wartung.
Wenn Kunden, Gaeste oder Mieter laden koennen, entsteht eine Beziehung zum Endnutzer. Auch wenn dieser nichts bezahlt, erwartet er klare Regeln, eine Anleitung, Informationen zur Verfuegbarkeit, Limits und Support.
Wenn eine Ladestation einer unbestimmten Nutzergruppe offensteht, steigen die Risiken. Ein privater Parkplatz kann gleichzeitig ein Kundenparkplatz sein. Ein Hotel, Restaurant, Einkaufszentrum oder Buerogebaeude ist privat, kann aber dennoch Ladeinfrastruktur fuer externe Nutzer bereitstellen.
Polnischer und europaeischer Rechtsrahmen
In Polen ist das zentrale Regelwerk das Gesetz ueber Elektromobilitaet und alternative Kraftstoffe. Es ordnet Begriffe wie Ladestation, Ladepunkt, Betreiber, Dienstleister und Infrastruktur.
Auch die technische Sicherheit ist wichtig. Die polnische technische Aufsichtsbehoerde UDT veroeffentlicht Informationen zur Elektromobilitaetsinfrastruktur. Die Installation einer Ladestation beendet nicht die Verantwortung fuer das Geraet.
Auf EU-Ebene ist die AFIR-Verordnung 2023/1804 besonders relevant fuer oeffentlich zugaengliche Ladeinfrastruktur. Sie betrifft Transparenz, Ad-hoc-Zugang, Zahlungsmoeglichkeiten und Nutzerinformationen. Wenn eine Ladestation heute kostenlos ist, aber spaeter kostenpflichtig werden soll, sollte der Prozess von Anfang an entsprechend vorbereitet werden.
Mehrwertsteuer: Warum kostenlos nicht automatisch steuerfrei bedeutet
Steuerlich lautet die wichtigste Frage: Warum stellt das Unternehmen das Laden ohne Zahlung bereit?
Nach polnischer Mehrwertsteuerlogik hat nicht jede unentgeltliche Leistung dieselben Folgen. Unentgeltliche Dienstleistungen koennen jedoch wie entgeltliche Leistungen behandelt werden, wenn sie privaten Zwecken oder Zwecken ausserhalb der wirtschaftlichen Taetigkeit dienen. Bezugspunkt ist das polnische Mehrwertsteuergesetz, insbesondere die Regelungen zu unentgeltlichen Dienstleistungen.
Praktisch bedeutet das:
- unterstuetzt das Laden Verkauf, Kundenservice, Marketing oder den Standard einer bezahlten Leistung, laesst sich ein Geschaeftsbezug leichter nachweisen,
- dient das Laden privaten Zwecken von Mitarbeitenden, Eigentuemerinnen oder unbeteiligten Dritten, steigt das Risiko,
- ist das Laden Teil einer anderen bezahlten Leistung, muss geklaert werden, ob es Nebenleistung, Promotion, Preisbestandteil oder separate Leistung ist.
Ein Hotel kann das Laden oft als Teil des Gaesteerlebnisses begruenden. Ein Restaurant kann es als Kaufpromotion strukturieren. Ein Unternehmen, das die Ladestation ohne Kauf, Limit oder Nutzergruppe fuer alle oeffnet, hat eine deutlich schwaechere Position.
Sicherere Modelle sind meist solche, in denen kostenloses Laden:
- auf eine klar definierte Gruppe beschraenkt ist,
- mit Aufenthalt, Einkauf, Dienstleistung, Mietverhaeltnis, Arbeitsverhaeltnis oder Business-Beziehung verbunden ist,
- zeitlich oder energetisch limitiert ist,
- in Nutzungsbedingungen beschrieben ist,
- im System erfasst wird,
- als betrieblicher Aufwand begruendbar ist.
Am riskantesten sind Modelle, in denen ein Unternehmen Energie an beliebige Personen abgibt, ohne Limits, ohne Daten und ohne klaren Geschaeftszweck.
Rechnungen und Dokumentation
Wenn der Nutzer fuer das Laden nicht bezahlt, gibt es in der Regel keine klassische Verkaufsrechnung fuer diese konkrete Sitzung. Das bedeutet aber nicht automatisch, dass keine steuerlichen Folgen entstehen.
Das Unternehmen sollte drei Situationen unterscheiden:
- Laden ist Bestandteil einer konkreten Business-Beziehung, etwa eines Hotelaufenthalts,
- Laden ist kostenpflichtig, aber zeitweise durch Promotion oder Rabatt abgedeckt,
- Laden ist fuer eine Gruppe kostenlos und fuer eine andere kostenpflichtig.
Wenn das Modell spaeter kostenpflichtig werden kann, sollten Rechnungsdaten, Korrekturen, Kundendaten und Buchhaltungsintegration frueh eingeplant werden. In Polen gewinnt der nationale E-Rechnungssystem KSeF weiter an Bedeutung, weshalb Rechnungsprozesse nicht erst am Ende des Projekts gestaltet werden sollten.
Zugangskontrolle: PIN-Codes, Limits und EV24®
Kostenloses Laden sollte nicht offen und unkontrolliert sein. Ein besonders praktisches Modell ist PIN-basierter Zugang.
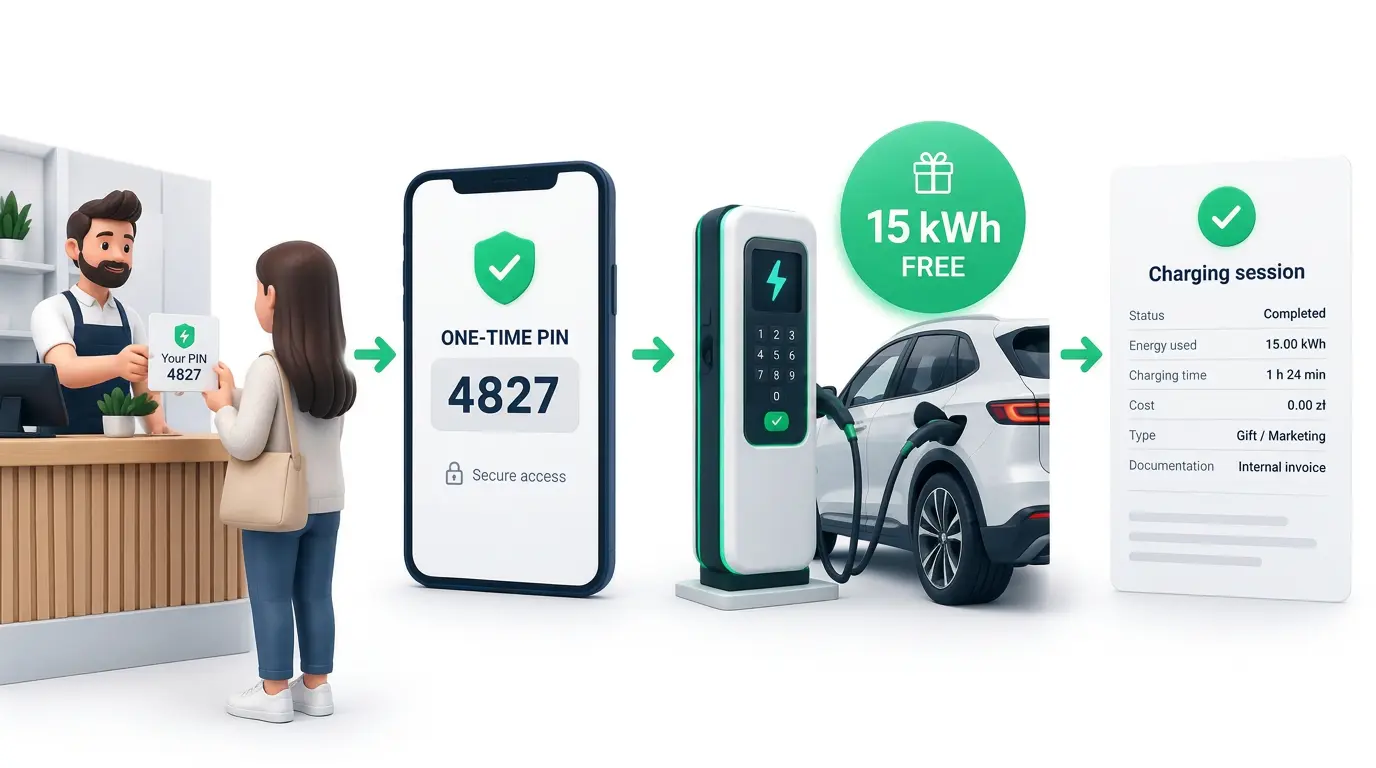
Mit EV24® kann ein Unternehmen kostenloses Laden ueber PIN-Codes abbilden: einmalige PINs, besuchsbezogene PINs oder PINs mit kWh-Limit. Hotel, Restaurant, Shop oder Buerorezeption geben dem Kunden einen einfachen Code, waehrend das Unternehmen kontrolliert, wer die Ladestation nutzt und wie viel Energie entnommen wird.
Das ist operativ sinnvoll und unterstuetzt auch die steuerliche Argumentation. Ein PIN zeigt, dass der Ladepunkt nicht fuer alle offen war, sondern einer bestimmten Nutzergruppe nach bestimmten Regeln bereitgestellt wurde.
Fuer den Nutzer bleibt der Prozess einfach: keine zwingende App, keine Registrierung, keine Ladekarte. Fuer das Unternehmen gibt es Autorisierung, Limits, Sitzungsverlauf und Reporting.
Wie das produktseitig aussehen kann, zeigen die EV24® Fahrer-App und das EV24® Ladestationsmanagementsystem.
Regeln und Kommunikation
Das am meisten unterschaetzte Dokument beim kostenlosen Laden sind Nutzungsbedingungen.
Sie sollten klare Antworten geben:
- wer laden darf,
- ob das Laden wirklich kostenlos ist,
- welches Zeit- oder kWh-Limit gilt,
- ob eine Autorisierung erforderlich ist,
- was passiert, wenn ein Fahrzeug den Platz nach Ladeende blockiert,
- ob das Unternehmen die Verfuegbarkeit garantiert,
- wer den Nutzer bei Problemen unterstuetzt,
- ob die Promotion geaendert oder beendet werden kann.
Praezise Kommunikation ist sicherer als ein breiter Werbeslogan. „Kostenloses Laden fuer Hotelgaeste bis 15 kWh, nach Verfuegbarkeit“ ist weniger plakativ als „kostenlos laden“, aber viel klarer und besser begruendbar.
Typische Missbrauchsszenarien
Eine Ladestation ohne Zahlung zieht Nutzer an. Das ist gut, wenn es geplant ist. Es wird zum Problem, wenn Limits fehlen.
Typische Faelle sind:
- Fahrzeuge blockieren den Platz lange nach Ladeende,
- Personen laden, obwohl sie keine Kunden sind,
- ein Nutzer startet viele Sitzungen,
- die Station wird als dauerhaft kostenlose Energiequelle genutzt,
- externe Flotten laden ohne Erlaubnis,
- Nutzung ausserhalb der Oeffnungszeiten,
- Versuche, die Autorisierung zu umgehen.
Meist reichen einfache Regeln: einmalige PINs, kWh-Limits, Zeitfenster, kundenbezogene Codes, Freigabe durch die Rezeption, Sitzungsverlauf und getrennte Regeln fuer Mitarbeitende, Kunden und Flotten.
Beispiele aus der Praxis
Im Hotel ist kostenloses Laden oft am einfachsten zu begruenden, wenn es Teil des Aufenthalts ist. Der Gast bleibt mehrere Stunden oder ueber Nacht, AC-Laden reicht meist aus, und die Kosten koennen als Teil des Servicestandards verstanden werden.
In Gastronomie und Handel ist die Rotation hoeher und das Missbrauchsrisiko groesser. Sinnvoll sind Kaufbezug, Zeit- oder kWh-Limit und ein PIN- oder Belegcode.
In Buerogebaeuden brauchen verschiedene Gruppen unterschiedliche Regeln: Mieter, Gaeste, Mitarbeitende, technische Flotte und gegebenenfalls externe Nutzer. Ohne Gruppen und Reports wird die Kostenverteilung unklar.
Bei Mitarbeitenden ist entscheidend, ob Dienstwagen oder Privatfahrzeuge geladen werden. Dienstwagenladen ist ein Flottenprozess. Privatfahrzeugladen kann ein Benefit sein und sollte klar geregelt werden.
Wenn kostenloses Laden kostenpflichtig wird
Viele Unternehmen starten mit kostenlosem Laden und merken spaeter, dass Energie, Service und Support teurer werden. Dann entsteht der Wunsch, Zahlungen einzufuehren.
Das ist deutlich einfacher, wenn das System von Anfang an strukturiert wurde. Eine Plattform kann Preislisten, Zahlungen, Rechnungen, Nutzergruppen und Reports ergaenzen. Ohne Plattform muss der Prozess oft neu aufgebaut werden.
Deshalb sollte kostenloses Laden so gestaltet werden, als koennte es eines Tages kostenpflichtig werden. Nicht weil jedes Unternehmen Geld verlangen muss, sondern weil ein geordnetes Modell Flexibilitaet schafft.
Praktische Checkliste
Vor dem Start eines Modells ohne Zahlung sollten diese Fragen beantwortet werden:
| Frage | Warum wichtig | Was zu definieren ist |
|---|---|---|
| Wer darf laden? | Bestimmt Service-Modell und Missbrauchsrisiko | Kunden, Gaeste, Mitarbeitende, Flotte, Mieter oder oeffentliche Nutzer |
| Ist der Ladepunkt oeffentlich zugaenglich? | Kann Informations- und Betreiberpflichten beeinflussen | Offener, begrenzter oder interner Zugang |
| Welches Limit gilt? | Ohne Limit steigen Kosten und Blockierung | Zeit, kWh, Anzahl der Sitzungen und Oeffnungszeiten |
| Wie startet der Nutzer? | Autorisierung steuert Berechtigung | QR, Einmal-PIN, PIN mit kWh-Limit, eTag, NFC, Rezeption oder App |
| Wie werden Sitzungen dokumentiert? | Daten helfen bei Kostenkontrolle und steuerlicher Begruendung | Nutzergruppe, kWh, Zeit, Sitzungsverlauf und Reports |
| Was passiert bei spaeterer Zahlung? | Migration ohne System kann teuer sein | Preise, Zahlungen, Rechnungen, Bedingungen und Buchhaltungsdaten |
Zusammenfassung
Ein Unternehmen kann eine Ladestation ohne separate Zahlung durch den Fahrer bereitstellen. Es sollte jedoch nicht automatisch annehmen, dass ein solches Modell steuerlich neutral ist.
Kostenloses Laden sollte eine bewusst gestaltete Dienstleistung sein: geplant, limitiert, dokumentiert und messbar. Am sichersten ist ein Modell mit klarem Geschaeftszweck, definierter Nutzergruppe, Limits, Sitzungsverlauf und Regeln.
Gut strukturiert kann kostenloses Laden ein echter Wettbewerbsvorteil sein. Unkontrolliert kann es zu Steuerrisiken, Kostenverlusten und operativer Unklarheit fuehren.